INTRODUCTION
「わからない」を「安心」へ
株式会社明朗は、「明るく、朗らかに、優しく」をモットーに、初めて不動産売却・購入を経験されるお客様の不安を解消し、納得の
いく取引を全力でサポートいたします。
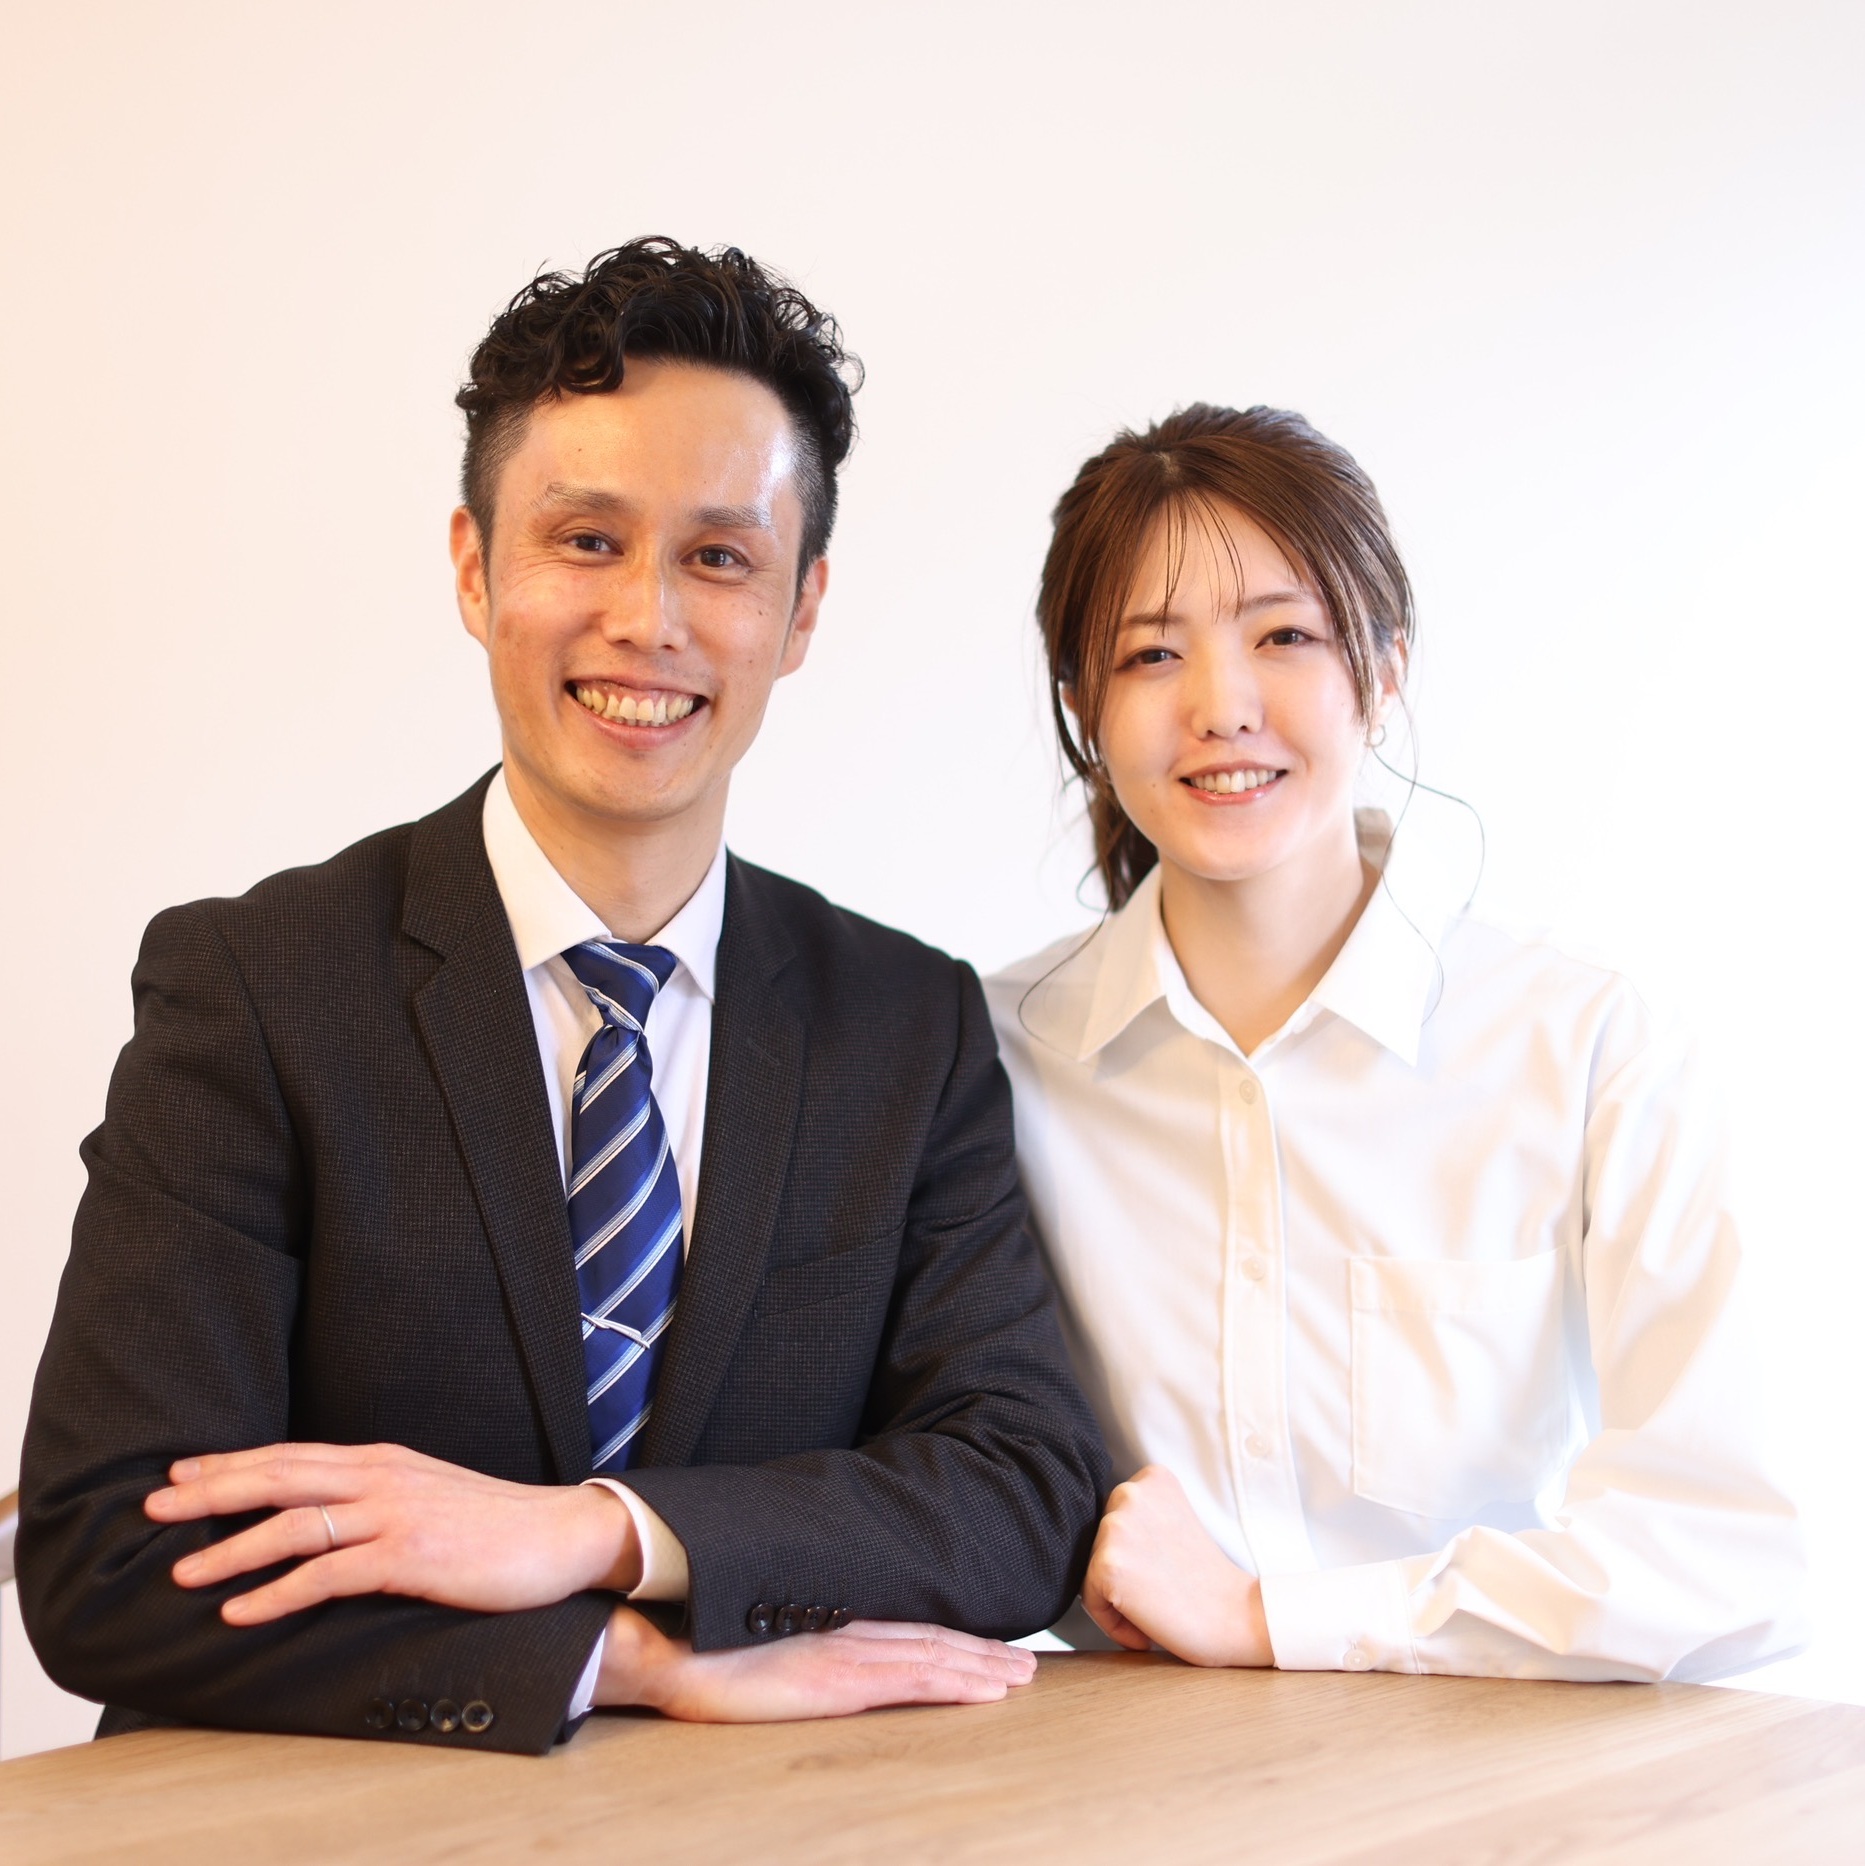
代表の千場(せんば)が、不動産売買仲介歴 12 年で培った知識や経験を活かし、マンツーマンでお客様に寄り添います。
大手にはない、お一人おひとりに合わせた、きめ細やかな対応が弊社の強みです。
経験 12 年、千場が提供する「4 つのプロの力」
不動産取引には、表面的な情報だけでは見えないポイントがあります。私は以下の 4 点を徹底し、お客様の不利益を未然に防ぎます。
1. 徹底したメリット・デメリットの開示 物件ごとに良い点だけでなく、将来的な懸念点も包み隠さずお伝えします。
2. 大切なポイントのレクチャー 「今、何を知っておくべきか」という重要事項を、初心者の方にも分かりやすく説明します。
3. リスクの予見と対策の伝授 将来的に想定されるリスクを洗い出し、あらかじめその対策を共有します。
4. 契約書の重要ポイント解説 複雑な契約書の中でも、特に「ココはおさえておくべき」という重要箇所を丁寧に説明します。
お客様にお約束する「4つの価値」
私に仲介をお任せいただくことで、以下のメリットをお客様へご提供させていただきます。
1. 購入・売却の絶対的な安心感 12 年の実績が、不安や迷いを安心と自信に変えます。
2. プロ目線の「目利き」 気になる物件の良し悪しを鋭く見極めます。
3. プロによる「売却戦略」の提案 相場と市場動向を読み、最適な売り方をご提示します。
4. リスク回避の専門知識 売買契約において、起こりうる問題を先回りして解決策をご提案します。
代表 千場よりメッセージ
「何から始めていいか分からない」「税金や法律が難しそう」…。
不動産は一生に一度の大きな決断です。不安を感じるのは当然のことです。
弊社の強みは、「お客様がご納得いただけるまで、何度でも丁寧に説明する力」にあります。
小さな疑問をそのままにせず、一つひとつ解消していくことが、明るく朗らかな未来への第一歩だと信じています。
私が、皆様の不動産のお悩みを親身になって、迅速かつ丁寧に解決してまいります。どんなことでも、お気軽にご相談ください!
代表取締役 千場 智樹
Gallery
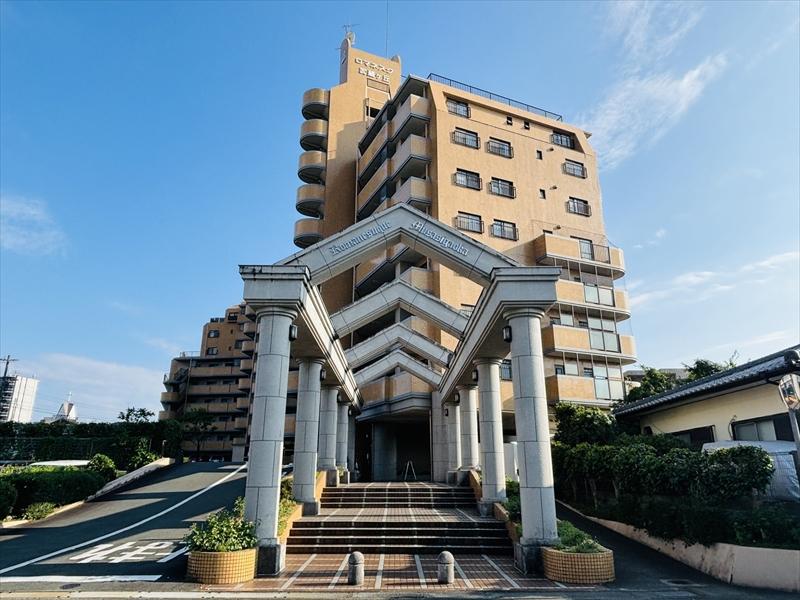
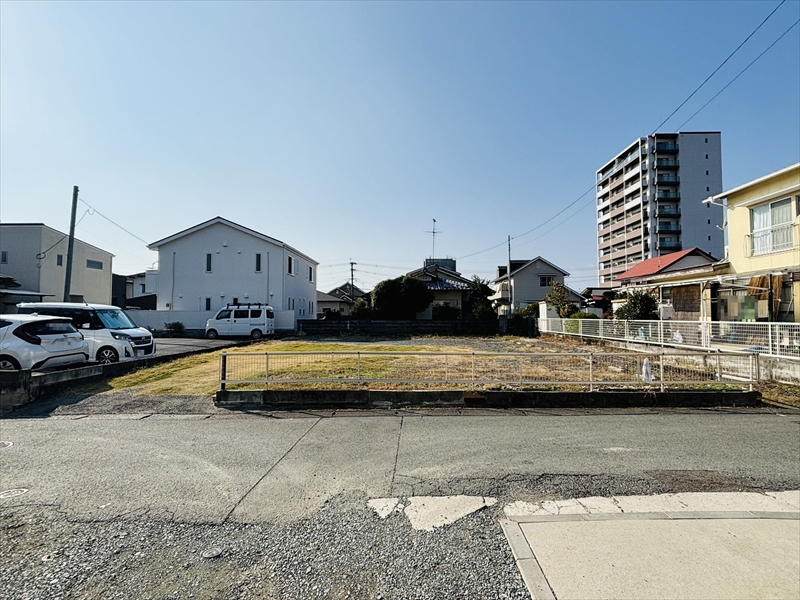
これまでの売買仲介事例や物件情報を写真とともに詳しくご紹介し実績を確認
これまでお手伝いしてきた取引の様子や取り扱ってきた物件の写真を掲載しています。実際にどのような流れで不動産売却が進むのか、どんな物件があるのかをイメージしていただけるよう、具体的な事例を通じてご紹介しております。熊本市内を中心に様々なエリアで対応してきた実績があり、それぞれのお客様に合わせた提案を行ってまいりました。写真を見ながら、ご自身の希望に近い物件や取引の進め方を確認していただけます。土地や戸建て、マンションなど幅広い物件種別に対応しております。
- 生命保険金は受取人が受け取れる際に非課税
- 相続税対策として生命保険を活用するメリット
- 非課税枠の計算方法とその活用法について
- 死亡保険金の受取人指定に関する注意点
- 相続財産における生命保険の位置づけ
2. 相続税の基本知識
相続税の仕組みを理解して資産を守る方法について
-
Point 01
相続税の仕組み相続税は、亡くなった方の遺産に対して課される税金です。相続する財産の評価額から基礎控除を差し引いた金額に税率が適用されます。遺産には不動産や預貯金だけでなく、生命保険金も含まれます。正しい相続税の知識を持って、お金の流れを把握することで、スムーズな相続手続きを実現しましょう。 -
Point 02
税額の計算方法相続税の計算は、遺産総額に対して基礎控除を適用し、その余剰分に相続税率を掛ける形で行います。基礎控除の額は、3000万円に相続人の数を加算した額となります。この計算の過程を正確に理解することで、どの資産に相続税がかかるのかを把握し、事前の対策が可能になります。 -
Point 03
生命保険金との関連生命保険金は、受取人が受け取る際に相続税の対象となりますが、一定の非課税枠があります。非課税枠は、受取人の人数×500万円が一般的で、これを活用することで相続税の負担を軽減できます。相続を迎える前に、生命保険を活用した計画的な資産形成を検討することが重要です。
次に、死亡保険金には非課税枠が設けられています。相続税法では、死亡保険金が相続税の課税対象となった場合、一定の非課税枠が設けられています。具体的には、保険金受取人が相続人である場合、死亡保険金に対しては500万円×法定相続人の数が非課税となります。この非課税枠を活用することで、相続税の軽減が可能となり、資産を次世代に伝える際の負担を少なくすることができます。
また、相続対策としての生命保険の利用は非常に有効です。特に、相続税の負担軽減を考えるなら、まず保険金の受取人を設定する際に、受取人を相続人にする場合とそれ以外にする場合、それぞれのメリットを考慮した上で選ぶことが求められます。保険の契約内容や受取人の設定については、専門家に相談することで、より良い対策を講じることができるでしょう。相続税法の改正や税制の変更にも気を付けながら、タイムリーに見直しを行っていくことが大切です。
以上のように、死亡保険金の課税に関する知識は重要です。自身や家族にとって適切な生命保険の活用法を知ることが、資産を守り伝える第一歩となります。相続対策としての生命保険のメリットや非課税枠の活用方法をしっかり理解し、賢い資産管理を行いましょう。
例えば、法定相続人が3人いる場合、非課税枠は500万円×3人で1500万円となります。ここで、3000万円の死亡保険金が支払われたとすると、相続税がかかるのは残りの1500万円分になります。このように、生命保険を活用することで相続税を軽減することが可能なのです。この非課税枠を賢く利用することにより、受け取る側がしっかりと資産を守ることができるのです。
また、保険の契約内容や受取人指定が適切であれば、保険金が迅速に受け取れるというメリットもあります。このため、遺族が突然の悲しみに暮れる中で、必要な資金を素早く手に入れる手段ともなります。加えて、相続税が発生する前に計画的に受取人を設定し、非課税枠を最大限に活用することは、相続管理において極めて重要な戦略だと言えるでしょう。
5. 非課税枠を活用した相続対策
まず、非課税枠の魅力について触れてみましょう。通常、相続税は相続財産全体に対して課税されますが、生命保険の死亡保険金に関しては、一定の非課税枠が設けられています。この非課税枠は、被保険者が亡くなった際に受け取る死亡保険金に対して適用されるため、相続財産として計上されない分、相続税を軽減することが可能です。
さて、では具体的にどのように非課税枠を活用すればよいのでしょうか。まず一つ目の戦略は、「生命保険を受取人指定にした相続人に設定する」ことです。受取人を配偶者や子供に指定することで、非課税枠が適用され、相続財産として計算されることがありません。こうすることで、予定している相続税の負担を減らすことができます。
さらに、二つ目の戦略として「過剰に保険金を設定しない」ことも重要です。死亡保険金が大きければ大きいほど税金が課税される可能性も高まってしまいます。必要な金額をしっかりと見極め、相続税の負担が実際にどのくらいかかるのかを念頭に置いた保険金の設定を行うことが求められます。
三つ目は、「保険の見直しを定期的に行う」ことです。その時々の資産状況や税法の変更に応じて、保険の内容を見直すことで、より効率的な相続対策を立てることができます。必要に応じて、専門家のアドバイスを受けることも有効です。
最後に、相続税対策は早めの準備が肝要です。若いうちから計画的に生命保険に加入し、非課税枠を利用した資産形成を行うことで、将来的な相続税の負担を軽減することができます。生命保険は、相続税対策の一環としての役割を持ちつつ、遺族の生活を守る大切な手段でもありますので、その特性を理解し、賢く活用していくことが重要です。
まず、成功事例について見ていきましょう。ある家庭では、親が生命保険に加入していたことで、相続時に子どもたちが受け取る死亡保険金が大きな助けとなりました。この家庭では、親が早くから生命保険の非課税枠について理解し、相続税対策として活用しました。親が亡くなった際、死亡保険金が400万円の非課税枠内で支払われたため、相続税を軽減することができました。このケースでは、事前にしっかりとした計画を立て、保険の受取人を指定しておくことで、スムーズに資産を子どもたちに引き継げたことが成功の要因です。
次にもう一つの成功事例です。こちらは、親が特定の金額の生命保険に加入し、自分の死亡後に受け取る資金を子どもの教育資金として計画的に活用しました。親が亡くなる数年前に保険金の非課税枠の範囲を確認していたため、相続税が発生することなく、子どもたちが安心して教育を受けることができました。適切なタイミングで生命保険の見直しを行い、その内容を定期的に確認することで、リスクヘッジと資産継承を同時に実現できた成功事例と言えるでしょう。
一方で、注意が必要な失敗事例もあります。その一つは、生命保険に加入したものの、受取人の指定を誤ったために、相続税の負担が重くなってしまったケースです。この家庭では、受取人を長男に指定しましたが、他の子どもたちとの関係性が悪化し、遺産分割の際にもめる原因となり、結果として相続税の負担も増えました。故人の意向を尊重しつつ、受取人の指定やその後の遺産分割についても、家族全体でしっかりと話し合う重要性をこの事例は教えてくれます。
さらに、別の失敗事例では、保険の内容を見直さずに何年も放置していたため、非課税枠の計算が不十分で、実際には税金が発生することになったケースがあります。具体的には、保険の金額が相続時に大幅に増えたにも関わらず、非課税枠内で収まると思い込み、そのため特に対策を講じなかったために、結果として相続税を支払う羽目になったのです。このような事例は、事前に保険内容や相続について見直しを行い、意識的に計画を立てていくことがいかに重要であるかを示しています。
以上のように、生命保険を活用した相続対策には成功事例と失敗事例それぞれが存在します。計画的に生命保険を利用することで、資産の継承をスムーズに行える一方で、受取人の指定や内容の確認を怠ると、後々大きな負担となることもあるため、十分な注意が必要です。特に相続対策を考える際には専門家と相談し、最新の情報を踏まえた上で、しっかりとした戦略を練ることをお勧めします。
相続税について知識を深めることは、将来の資産を守るために役立つ情報を提供します。また、相続税の計算方法や、相続時に生命保険がどのように関連してくるのか、理解を深めるためには事前の準備が欠かせません。特に、死亡保険金が相続税の対象となる場合には、どのような計算が行われるのか、非課税枠がどのように定義されているのかを知っておくことが大切です。例えば、実際にどのような計算式を用いて非課税枠を算出するのか、具体的な事例を交えながら学び、実生活にどのように応用できるかを考えていくことが重要です。
相続税対策の一環として生命保険を活用するためには、非課税枠をフルに利用することが鍵となります。例えば、受取人を誰にするかによっても税額が変わるため、事前に専門家に相談し、最も効率的な形で非課税枠を組み合わせる方法を検討してみましょう。非課税枠を利用した相続対策を行うことは、資産を次世代に受け継ぐ際において非常に効果的な手段となります。ケーススタディを通じて成功事例や失敗事例を学び、実際にどのようなアプローチが有効だったのかを知ることも、今後の相続対策にとって重要なステップです。
もし相続や不動産に関する疑問があれば、ぜひお気軽にご相談ください。専門家が丁寧にサポートし、あなたの資産を守るための手助けを提供します。
Q&A
お客様からお寄せいただく代表的なご質問
初めて不動産を売却される方や物件の扱いに迷われている方から、多くのご質問をいただいております。査定の流れや費用、手続きに必要な書類など、特によくお問い合わせいただく内容をまとめてご紹介いたします。安心して次のステップへ進んでいただけるよう、丁寧にお答えしております。
熊本市中央区南熊本に事務所を置く、不動産売買仲介の専門会社です。「明るく朗らか」をモットーに、大手・専門会社で11年の実績を積んだ代表の千場(せんば)が、最初から最後まで責任を持ってマンツーマンでサポートいたします。担当者が途中で変わる心配がなく、わかりやすく丁寧なご説明と、親身でスピード感のある対応をお約束します。また、確かな査定眼とお客様一人ひとりに寄り添った柔軟な売却戦略をご提供できます。「しっかり話を聞いてほしい」「信頼できるプロに直接任せたい」という方に選ばれています。
熊本市中央区(南熊本、水道町、新屋敷、大江など)を中心に、熊本市全域および近隣市町村(合志市、菊陽町、益城町など)にも対応しております。熊本の地域特性や市場動向を熟知しておりますので、エリアを問わずお気軽にご相談ください。
ご相談および物件査定は完全無料です。ご売却が正式に成立(成約)するまで、費用が発生することは一切ありません。「まずは自分の家がいくらで売れるか知りたい」という段階でも大歓迎ですので、気軽な気持ちでお問い合わせください。
もちろん大歓迎です。「1〜2年後に売却したい」「将来相続したときのために価値を知っておきたい」といったご相談も数多くいただいております。無理な営業や電話追客は一切いたしませんので、将来の選択肢を増やすための情報収集としてご利用ください。
可能です。チラシのポスティングやポータルサイト(SUUMOなど)への掲載を行わず、弊社の既存顧客へのご紹介や不動産事業者間ネットワーク(レインズ)を活用して、秘密厳守で売買を進める方法がございます。
可能です。実際に中古住宅・マンションの売却では、住みながら販売活動を行うケースが半数以上を占めます。買主様の内覧日時の調整など、生活のご都合に合わせて代表・千場が細かくフォローいたします。
近隣の取引事例、公示価格、物件の状態、日当たり、周辺環境などを総合的に分析して算出します。なお、査定価格は「売れると予想される適正価格」です。相場からかけ離れた高すぎる価格で売り出すと売れ残ってしまうリスクがあるため、明朗では「なぜこの価格になるのか」の根拠を根気強く丁寧にご説明いたします。
主な費用として「仲介手数料」「印紙代」「登記費用(抵抗権抹消など)」、また売却益が出た場合には「譲渡所得税」がかかります。明朗では、事前に手元にいくら残るか(概算資金計画)を明確にご提示し、税金面のお悩みについても分かりやすく解説いたします。
ローン残高があっても売却可能です。売却によって得た資金で住宅ローンを一括返済するのが一般的な流れとなります。売却想定額がローン残高を下回る(オーバーローン)場合でも、自己資金の充当や住み替えローンの活用など、お客様に最適な解決策をご提案いたします。
はい、得意としております。相続登記の手続きや「空き家の3,000万円特別控除」といった税制優遇のご説明、残置物(家具・荷物)の撤去手配までワンストップでサポートいたします。遠方にお住まいの相続人様からのご相談も承っております。
そのまま売却可能です。最近は「自分好みにリノベーションしたい」という買主様が増えているため、リフォームせずに現状のまま売り出した方が、売主様の自己負担や手間を抑えられるケースが多いです。物件ごとの最適な売り方をご提案します。
対応可能です。仲介での一般売却だけでなく、不動産会社による直接買取の手配や、提示価格の比較検討もスムーズに行えます。「いつまでに現金化したいか」というご事情に合わせて最善の方法をアドバイスいたします。
Contact お問い合わせ
Instagram
インスタグラム
Related
関連記事
-
 2026.07.03相続税の基礎控除を知って、賢い相続を!
-
 2026.03.30法人の不動産所有、税金のリスクを理解し、賢く資産管理を!
-
 2026.06.02熊本市の不動産売却は水害リスクを考慮して!
-
 2026.07.25空き家問題を解決するための実践ガイド 〜相続をスムーズに進めるための方法を知ろう〜
-
 2026.04.22相続した実家の売却、税金対策はこれで決まり!
-
 2026.06.222026年最新の相続手続き、何から始める?
-
 2026.06.27法定相続人の範囲と順位を徹底解説!代襲相続の理解を深めましょう!
-
 2026.06.30相続発生に備えて知っておくべき葬儀費用の控除!
-
 2026.08.01相続手続きの不安を解消!葬儀後のサポートを一手に。
-
 2026.08.18相続時も安心、印紙税とその軽減措置を知ろう!
-
 2026.07.16相続トラブルを未然に防ぐ!あなたの大切な財産を守るために、知識と対策を学びましょう。